Domain preise-reduzieren.de kaufen?
Wir ziehen mit dem Projekt
preise-reduzieren.de um.
Sind Sie am Kauf der Domain
preise-reduzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain preise-reduzieren.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Wein Geschenkset - Weisswein Kleine Preise - 3 Fl. - 2.25LWir haben für Sie ein Trio lebhafter, aromatischer und intensiver Weißweine ausgewählt. Es sind Weine aus verschiedenen Regionen, so können Sie unterschiedliche Aromen entdecken. Diese Tropfen sind ein ideales Mitbringsel zum kleinen Preis!20,20 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
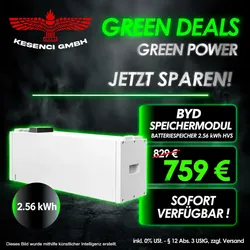
GREEN DEALS ! BYD Speichermodul Batteriespeicher 2.56 kWh HVSGREEN DEALS ! BYD Speichermodul Batteriespeicher 2.56 kWh HVS 2,56kWh Nutzbare Kapazität Ja erweiterbar HVS Speicherart Der BYD Batteriespeicher bietet eine herausragende Leistung für Photovoltaikanlagen. Mit intelligentem Energiemanagement und modularer Erweiterbarkeit optimiert er die Energieversorgung und ermöglicht eine Echtzeitüberwachung des Speicherstatus. Sein robustes Design und die hohe Temperaturbeständigkeit machen ihn ideal für den langfristigen Einsatz im privaten und kommerziellen Bereich. Besonderheiten: Modular erweiterbar: Flexible Kapazitätsanpassung bis zu 25,6 kWh durch stapelbare Module. Intelligentes Energiemanagement: Optimiert den Eigenverbrauch und reduziert Netzabhängigkeit. Hohe Sicherheit: Lithium-Eisenphosphat-Zellen und kontinuierliche Überwachung sorgen für sicheren Betrieb. Technische Daten Modell: Battery-Box Premium HVS 2,56 Batteriemodul: HVS (2,56 kWh / 51,2 V / 30 kg) Anzahl Batteriemodule: 1 Nutzbare Kapazität: 2,56kWh Max. Ausgangsstrom: 25 A Peak Ausgangsstrom: 75 A, 3 s Nennspannung: 102,4 V Spannungsbereich: 120~173 V Abmessungen (H/W/T): 380 x 585 x 298 mm Gewicht: ca. 38 kg759,00 €*Versand: 29,00 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Welche Vorteile und Vergünstigungen stehen Rentnern in Bezug auf Ermäßigungen und Rabatte zur Verfügung?
Rentner können von Vergünstigungen und Rabatten in Bereichen wie öffentlicher Nahverkehr, Kultur- und Freizeiteinrichtungen sowie bei verschiedenen Dienstleistern profitieren. Viele Städte bieten spezielle Seniorenausweise an, die zusätzliche Rabatte ermöglichen. Zudem gibt es spezielle Angebote für Rentner in Supermärkten, Restaurants und bei Versicherungen. **

Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wein Geschenkset - Weisswein Kleine Preise - 3 Fl. - 2.25LWir haben für Sie ein Trio lebhafter, aromatischer und intensiver Weißweine ausgewählt. Es sind Weine aus verschiedenen Regionen, so können Sie unterschiedliche Aromen entdecken. Diese Tropfen sind ein ideales Mitbringsel zum kleinen Preis!20,20 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
GREEN DEALS ! BYD Speichermodul Batteriespeicher 2.56 kWh HVSGREEN DEALS ! BYD Speichermodul Batteriespeicher 2.56 kWh HVS 2,56kWh Nutzbare Kapazität Ja erweiterbar HVS Speicherart Der BYD Batteriespeicher bietet eine herausragende Leistung für Photovoltaikanlagen. Mit intelligentem Energiemanagement und modularer Erweiterbarkeit optimiert er die Energieversorgung und ermöglicht eine Echtzeitüberwachung des Speicherstatus. Sein robustes Design und die hohe Temperaturbeständigkeit machen ihn ideal für den langfristigen Einsatz im privaten und kommerziellen Bereich. Besonderheiten: Modular erweiterbar: Flexible Kapazitätsanpassung bis zu 25,6 kWh durch stapelbare Module. Intelligentes Energiemanagement: Optimiert den Eigenverbrauch und reduziert Netzabhängigkeit. Hohe Sicherheit: Lithium-Eisenphosphat-Zellen und kontinuierliche Überwachung sorgen für sicheren Betrieb. Technische Daten Modell: Battery-Box Premium HVS 2,56 Batteriemodul: HVS (2,56 kWh / 51,2 V / 30 kg) Anzahl Batteriemodule: 1 Nutzbare Kapazität: 2,56kWh Max. Ausgangsstrom: 25 A Peak Ausgangsstrom: 75 A, 3 s Nennspannung: 102,4 V Spannungsbereich: 120~173 V Abmessungen (H/W/T): 380 x 585 x 298 mm Gewicht: ca. 38 kg759,00 €*Versand: 29,00 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
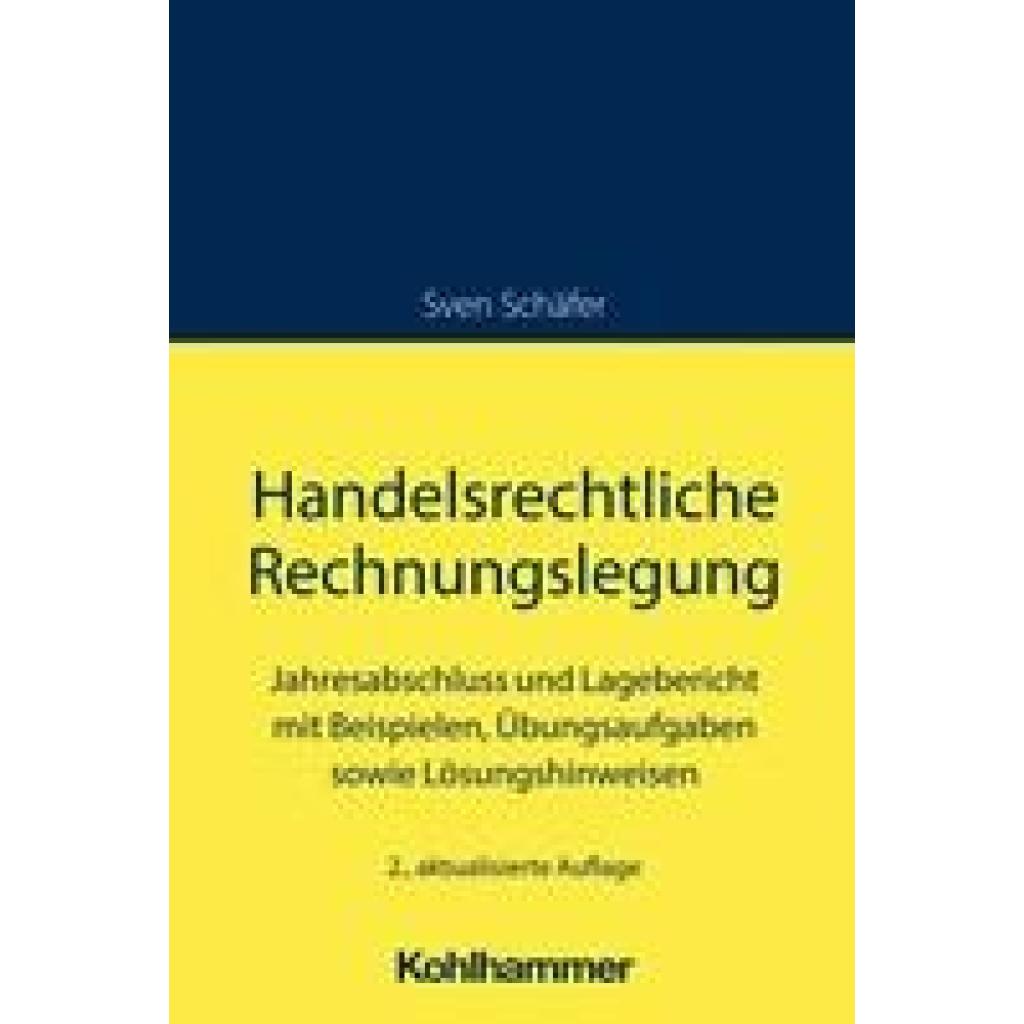
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Welche Vorteile und Vergünstigungen stehen Rentnern in Bezug auf Ermäßigungen und Rabatte zur Verfügung?
Rentner können von Vergünstigungen und Rabatten in Bereichen wie öffentlicher Nahverkehr, Kultur- und Freizeiteinrichtungen sowie bei verschiedenen Dienstleistern profitieren. Viele Städte bieten spezielle Seniorenausweise an, die zusätzliche Rabatte ermöglichen. Zudem gibt es spezielle Angebote für Rentner in Supermärkten, Restaurants und bei Versicherungen. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.